国泰君安 长期受益于第三方单客价值提升,金融壹账通商业模式与竞争优势应享高溢价
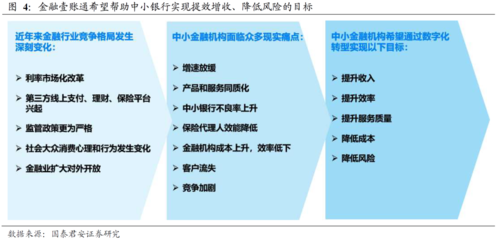
国泰君安证券近日发布研报,首次覆盖金融壹账通(OCFT.US),并给予“买入”评级。报告指出,金融壹账通作为国内领先的金融信息服务提供商,其独特的商业模式和显著的竞争优势尚未被市场充分认知,长期受益于第三方客户单客价值的持续提升,应享有较高的估值溢价。
第三方客户单客价值提升,驱动长期增长
国泰君安分析认为,金融壹账通的核心增长逻辑在于第三方客户(非平安集团客户)单客价值的不断提升。随着公司产品矩阵的完善和技术的迭代,金融壹账通能够向银行、保险、投资等金融机构提供从基础技术架构到业务场景解决方案的全方位服务。第三方客户对公司“技术+业务”解决方案的认可度逐渐提高,单客收入贡献从初期的数十万元增长至数百万元,部分深度合作客户年贡献收入已超千万元。这种单客价值的提升,不仅反映了公司产品竞争力的增强,也意味着客户粘性和生命周期的延长,为公司未来收入的持续增长奠定了坚实基础。
商业模式稀缺,构建多维竞争壁垒
报告强调,金融壹账通的商业模式具有稀缺性,其“技术+业务”双轮驱动的模式不同于传统的IT服务商或纯技术公司。公司脱胎于平安集团,深刻理解金融业务痛点,能够将前沿技术与金融场景深度融合,提供端到端的解决方案。这种模式构建了多维护城河:一是数据与场景壁垒,公司积累了海量的金融业务数据和丰富的落地经验,能够快速响应客户需求;二是产品与技术壁垒,公司拥有多项核心专利,在人工智能、区块链、云计算等领域保持领先;三是客户关系壁垒,公司与众多金融机构建立了长期深度的合作关系,转换成本高。凭借这些壁垒,金融壹账通在竞争中处于优势地位,有望持续扩大市场份额。
应享高溢价,估值具备提升空间
国泰君安指出,市场当前对金融壹账通的估值并未充分反映其商业模式优势和成长潜力。相较于传统IT服务商,金融壹账通具备更高的成长性和更强的盈利弹性;相较于纯技术公司,公司又更懂金融业务,能够实现更快的商业化落地。因此,其估值应享有一定溢价。随着第三方客户收入占比的提升和亏损的逐步收窄,公司有望在2025年实现盈利,届时估值有望迎来戴维斯双击。国泰君安给予金融壹账通目标价XX美元(基于2026年PS估值),较当前股价有XX%的上行空间。
风险提示
研报同时提示风险:金融监管政策变化可能影响金融机构IT支出;行业竞争加剧可能导致毛利率下滑;平安集团依赖度降低仍需时间;宏观经济下行可能延迟客户付费意愿。
国泰君安认为金融壹账通是一家具备长期成长逻辑的优质金融信息服务公司,当前估值具备吸引力,首次覆盖给予“买入”评级。
如若转载,请注明出处:http://www.kinger360.com/product/38.html
更新时间:2026-09-27 16:09:07