深耕三农沃土,服务小微实体——创新信贷产品与降低融资成本的实践探索
在全面推进乡村振兴和实体经济高质量发展的时代背景下,金融机构如何找准自身定位、发挥特色优势,成为一道必答题。坚守“深耕三农、服务小微”的市场定位,不仅是履行社会责任的体现,更是构筑差异化竞争力的根基。我们以创新推广信贷产品为抓手,主动降低客户金融信息服务成本,探索出一条可得、可负担、可持续的普惠金融之路。
一、坚守定位:把根扎在田间地头与街头巷尾
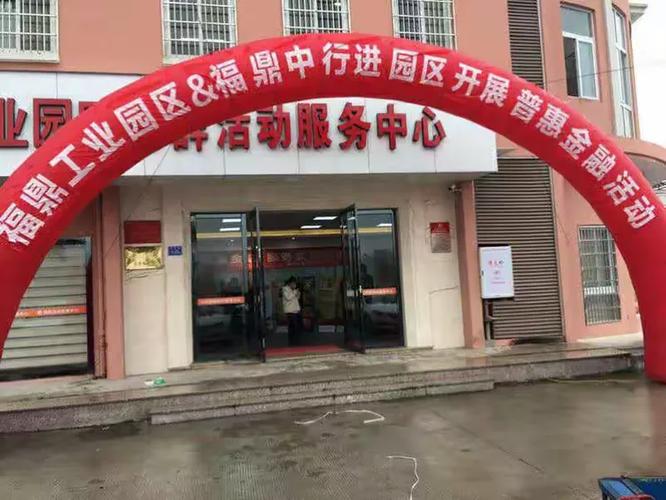
“三农”与小微客户群体普遍面临缺抵押、缺信息、缺渠道的痛点。若偏离这一定位,盲目追逐大项目、大企业,不仅会加剧金融供给的结构性失衡,也会让机构自身陷入同质化竞争。坚守定位,意味着信贷资源要向县域、乡镇、社区倾斜,客户经理要下沉到田间地头、工厂车间、商铺摊点,真正听懂农户的收成账、小店主的流水账。只有身入心入,才能精准识别真实需求,为后续产品创新与减费让利提供依据。
二、创新推广信贷产品:让“难贷”变“易贷”
产品是服务的载体。围绕三农和小微客群短、小、频、急的资金需求特点,我们重点从三个方向创新推广信贷产品:
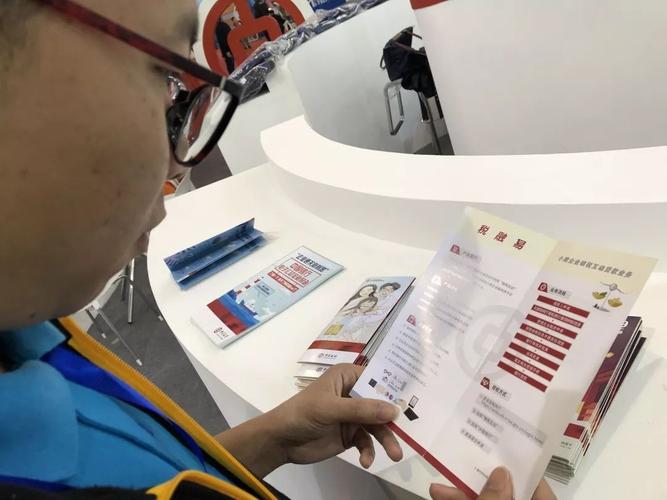
一是推出专属产品线。针对农户春耕备耕、秋收收购等周期,开发“农时贷”“丰收贷”,按农业生产节奏设置期限与还款方式;针对小微企业主和个体工商户,推出“小店贷”“流水贷”,以经营流水替代传统财报。
二是拓展抵质押范围。在农村推广土地经营权、宅基地使用权、农机具、大棚设施等抵押贷款;在小微领域推广应收账款、存货、知识产权质押,盘活“沉睡资产”。
三是强化数字赋能。上线移动办贷平台,运用大数据、卫星遥感、物联网等技术进行贷前调查与贷后监测,实现“数据多跑路、客户少跑腿”。线上申请、自动授信、循环使用,让偏远地区农户也能获得“指尖可达”的信贷服务。
通过持续创新与推广,信贷产品不再是冰冷的标准合同,而是与客户生产生活场景深度融合的金融工具,有效提升了首贷户占比和信用贷款占比。主动减费让利:降低客户金融信息服务成本。
融资难之外,融资贵、信息成本高同样制约着三农和小微客户。这里的“金融信息服务”成本不仅包括利息,还包括担保费、评估费、公证费以及因信息不对称产生的隐性成本。我们坚持主动降费、透明定价:
- 降低利率与费用。对涉农和小微贷款实行优惠利率,清理不必要的资金“通道”和“过桥”费用,严禁违规收费。
- 增加信用贷款供给。减少对第三方担保和外部评估的依赖,推广“整村授信”“信用商圈”模式,从源头降低客户的担保与评估支出。
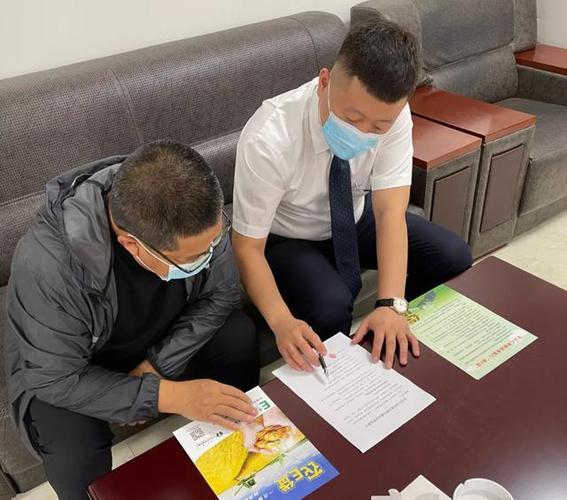
- 提升信息透明度。在营业网点、手机银行、微信公众号等渠道公示收费项目与利率标准,客户经理逐户告知综合融资成本,让每一笔费用都晒在阳光下。
- 实行限时办结。简化审批流程,推行“一次调查、一次审批、循环使用”,压缩客户往返与等待时间,间接降低其时间成本与机会成本。
三、成效与展望
坚守定位、创新产品、主动降费,三者形成合力。实践表明,信贷产品越贴近场景,客户获取金融信息的门槛就越低;费率越透明,客户的信任度与满意度就越高。我行涉农与小微贷款户数、金额稳步增长,不良率保持在合理水平,实现了社会效益与自身发展的良性循环。
我们将继续以“深耕三农、服务小微”为锚,深化信贷产品创新,推动金融科技与基层服务网络相结合,进一步降低客户综合融资成本和精神成本。让金融活水不仅流得动,更要流得准、流得省,真正润泽广袤乡野与万千小店。
如若转载,请注明出处:http://www.kinger360.com/product/39.html
更新时间:2026-09-27 23:17:56